💸 EMI लेने से पहले ये 3 सवाल ज़रूर पूछिए! 🤔 बड़ी Money Mistake से बचिए
नई EMI शुरू करने से पहले सिर्फ monthly amount मत देखिए। जरूरत, total repayment और monthly cash flow से जुड़े 3 जरूरी सवाल पूछकर समझिए कि EMI आपके Budget के लिए सही है या नहीं।
Loan लेने से पहले affordability, EMI, total interest, tenure, hidden charges और repayment planning समझना जरूरी है। इस playlist में Personal Loan, Car Loan, Home Loan और EMI से जुड़े practical videos शामिल हैं।
29 Videos · ~24 min
Start Watchingनई EMI शुरू करने से पहले सिर्फ monthly amount मत देखिए। जरूरत, total repayment और monthly cash flow से जुड़े 3 जरूरी सवाल पूछकर समझिए कि EMI आपके Budget के लिए सही है या नहीं।
1:13Personal Loan लेने से पहले इन 3 महत्वपूर्ण बातों को ज़रूर समझें। सही निर्णय लेकर अनावश्यक ब्याज, EMI के बोझ और वित्तीय तनाव से बचें। आसान भाषा में जानिए कि Personal Loan कब लेना सही है और किन गलतियों से बचना चाहिए।
एक Loan चल रहा है तो दूसरा Loan मिलना possible हो सकता है, लेकिन lender आपकी income, existing EMI, FOIR, credit profile और repayment capacity देखकर फैसला करता है।
Bank की approved EMI आपकी comfortable EMI जरूरी नहीं है। Loan लेने से पहले income, existing EMIs, expenses, savings और emergency buffer भी check करें।
Salary देखकर सीधे EMI तय न करें। Existing EMI, जरूरी खर्च, savings और emergency buffer घटाकर देखें कि नई EMI के बाद monthly cash flow comfortable रहता है या नहीं।
कम EMI देखकर Loan सस्ता मत मानिए। Longer tenure EMI घटा सकता है, लेकिन total interest और total repayment बढ़ सकते हैं। EMI के साथ tenure, interest rate, fees और पूरी borrowing cost समझिए।
छोटी EMI देखकर Loan सस्ता न मानें। Longer tenure EMI कम कर सकता है, लेकिन total interest और total repayment बढ़ सकते हैं। EMI के साथ पूरी cost compare करें।
1:11₹50 लाख का Home Loan लेते समय सिर्फ EMI मत देखिए। लंबी tenure में कुल ब्याज बहुत बड़ा हो सकता है। जानिए EMI, tenure और interest मिलकर आपके loan की total cost कैसे बढ़ाते हैं।
10% वाला Loan हमेशा 13% वाले Loan से सस्ता हो, जरूरी नहीं। Flat vs Reducing Rate, fees, tenure और total repayment के कारण असली borrowing cost बदल सकती है। सिर्फ headline rate नहीं, पूरी Loan Cost compare करें।
दो Loan offers की interest rate एक जैसी, फिर भी ₹14,500 extra क्यों? Processing fee, GST, tenure, EMI और total repayment का पूरा breakup compare करें।
Loan Offers में सिर्फ Interest Rate देखकर फैसला न करें। Processing Fee, Net Disbursal, EMI, Tenure, APR और Total Repayment देखकर असली Loan Cost compare करें।
₹5 लाख Loan approved हुआ लेकिन account में ₹4.80 लाख आए? Processing fee, taxes, insurance या दूसरे deductions की वजह हो सकती है। Sanctioned amount, net disbursal और total loan cost का फर्क समझिए।
Zero Processing Fee देखकर Loan सस्ता न मानें। Interest, applicable charges, GST, net disbursal, APR और total repayment भी check करें।
Loan के साथ insurance offer हुआ है? ₹20,000 premium अगर loan में finance/add हो जाए तो उस amount पर भी interest लग सकता है। Consent, coverage और total cost check करें।
Loan के साथ Insurance premium Loan amount में जोड़ दिया गया है? तब premium पर भी interest लग सकता है। Sanctioned amount, insurance premium, net disbursal, EMI और total repayment जरूर check करें।
Loan processing fee cash या personal account/UPI में माँगी जाए तो तुरंत payment न करें। Official fee breakup, lender details, receipt और authorised payment channel verify करें।
Loan Agent personal UPI पर processing या approval fee माँगे तो तुरंत payment न करें। Lender, fee breakup, authorised payment channel और official receipt verify करें।
Loan reject होने पर processing fee automatically refund होगी, ऐसा जरूरी नहीं। Refund terms, taxes और lender की rejection/cancellation policy check करें।
Loan application cancel करने पर processing fee automatically refund हो, जरूरी नहीं। Cancellation stage, refundable terms, taxes और lender की refund policy पहले check करें।
1:19Car Loan लेने की सोच रहे हैं? पहले इन 3 जरूरी बातों को समझिए। सही डाउन पेमेंट, EMI और कुल ब्याज का सही आकलन करके बड़ी Financial Mistake से बचें। आसान भाषा में जानिए Car Loan लेने से पहले क्या ध्यान रखना चाहिए।
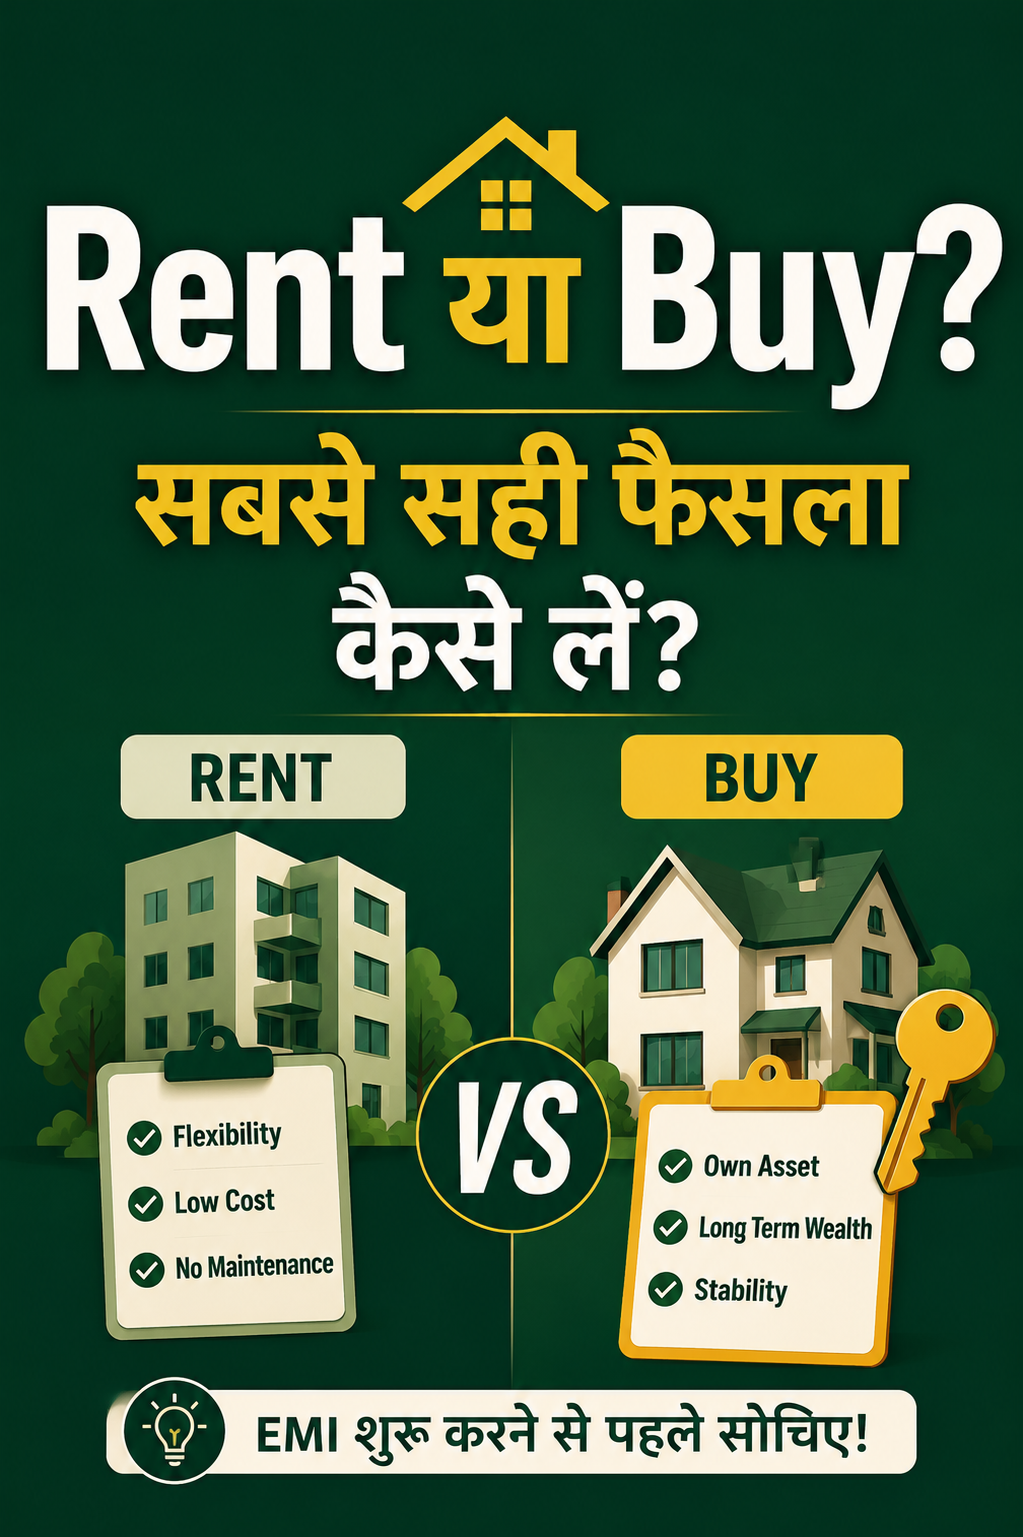
घर Rent पर रखें या Buy करें? सिर्फ Rent और EMI compare करना काफी नहीं। Down Payment, loan interest, maintenance, job stability और future plans देखकर सही फैसला कैसे लें, समझिए।
Zero-Cost Car Loan या Low EMI offer आकर्षक लग सकता है, लेकिन processing fee, insurance, accessories, down payment और hidden charges total cost बढ़ा सकते हैं। जानिए offer का असली खर्च कैसे समझें।
Interest Rate बढ़ने के बाद भी EMI same है? इसका मतलब cost same होना जरूरी नहीं। Tenure बढ़ सकता है, EMI में interest हिस्सा बढ़ सकता है और total interest ज्यादा हो सकता है।
Loan Part-Payment कब सबसे ज्यादा असर कर सकती है? शुरुआती tenure, outstanding principal, interest saving और EMI vs tenure reduction का logic आसान भाषा में समझिए।
Loan जल्दी चुकाना अच्छा लग सकता है, लेकिन prepayment से पहले Emergency Fund, foreclosure charges, remaining interest और liquidity जरूर check करें। सिर्फ debt-free होने की जल्दी में cash खत्म न करें।
Loan जल्दी बंद करने पर foreclosure/prepayment charge क्यों लग सकता है? Fixed vs floating rate, lender terms और applicable RBI rules समझें—और payment से पहले loan agreement व foreclosure statement check करें।
1:19क्या Loan को जल्दी बंद करना हमेशा सही फैसला होता है? या EMI समय पर चलने देना बेहतर है? इस वीडियो में जानिए किन परिस्थितियों में Prepayment करना फायदेमंद हो सकता है और कब EMI जारी रखना समझदारी हो सकती है।
आखिरी EMI भरने के बाद काम खत्म नहीं होता। Loan Closure/NOC लें और Credit Report में account status व outstanding ₹0 update हुआ या नहीं, जरूर check करें।
Loan बंद और NOC मिलने के बाद भी Credit Report में ACTIVE दिख रहा है? Reporting update में समय लग सकता है। सही status check करें और जरूरत हो तो lender/Credit Bureau से correction raise करें।
Video में concept समझ लिया? अब अपने Loan Amount, Interest Rate और Tenure डालकर numbers देखें।
EMI Calculator →और detail में सीखना चाहते हैं?
Articles + Videos + Calculators + Practical Guides
पूरा Learning Cluster देखें →