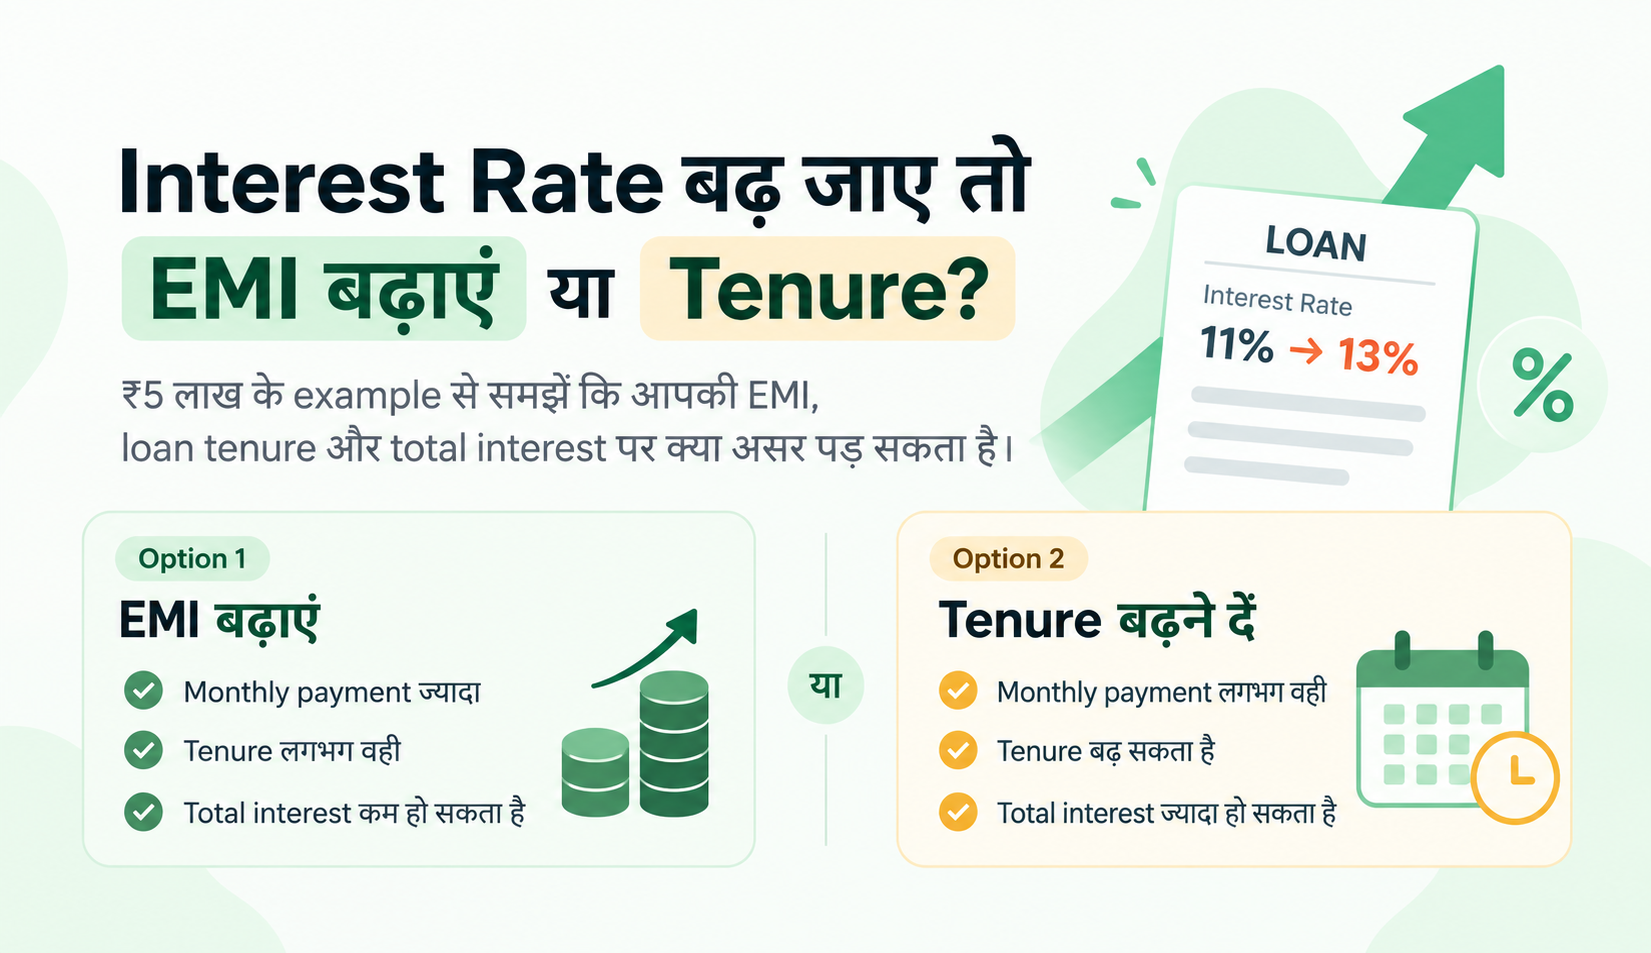
आपने Loan लिया था और उस समय interest rate ठीक लग रही थी। EMI भी आपके monthly budget में आसानी से fit हो रही थी।
लेकिन कुछ समय बाद lender ने बताया कि आपकी Loan interest rate बढ़ गई है।
मान लीजिए:
Loan Amount: ₹5,00,000
Original Interest Rate: 11% p.a.
Loan Tenure: 5 साल
Original EMI: लगभग ₹10,871
कुछ EMIs भरने के बाद interest rate 11% से बढ़कर 13% हो गई।
अब Loan अपने-आप खत्म नहीं होगा उसी calculation पर जिस पर आपने शुरुआत की थी। Higher interest rate का असर आपकी आगे की repayment पर पड़ेगा।
आमतौर पर दो possibilities समझना जरूरी है:
EMI बढ़ाएं और remaining tenure लगभग वही रखें?
या
EMI वही रखें और Loan को ज्यादा समय तक चलने दें?
दोनों में monthly cash flow और total interest का असर अलग हो सकता है।
इसी को आसान example से समझते हैं।
सबसे पहले: Interest Rate बढ़ने पर Loan में क्या बदलता है?
Reducing-balance Loan में हर EMI broadly दो हिस्सों में जाती है:
Interest + Principal Repayment
Interest outstanding loan balance पर calculate होता है।
इसलिए जब interest rate बढ़ती है, तो उसी outstanding balance पर आगे का interest भी ज्यादा हो सकता है।
अगर EMI को नहीं बदला जाए, तो EMI का comparatively ज्यादा हिस्सा interest में जा सकता है और principal धीरे-धीरे कम हो सकता है।
यही कारण है कि rate बढ़ने पर lender repayment को broadly दो तरीकों से adjust कर सकता है:
EMI बढ़ सकती है, या tenure बढ़ सकता है—subject to loan terms and lender policy.
Example: ₹5 लाख Loan की Rate 11% से 13% हो गई
मान लेते हैं आपने:
₹5,00,000 का Loan लिया
Interest Rate = 11%
Original Tenure = 60 months
EMI ≈ ₹10,871
लेकिन rate शुरुआत में नहीं, बल्कि कुछ EMIs चुकाने के बाद बदलती है।
यह बहुत important point है।
नई rate को original ₹5 lakh पर simply दोबारा calculate नहीं करना चाहिए।
पहले यह पता करना होगा:
Rate change के समय Loan का outstanding principal कितना बचा है?
फिर उसी outstanding amount पर नई rate के अनुसार remaining repayment calculate होगी।
Option 1: EMI वही रखें, Tenure बढ़ने दें
मान लीजिए rate 11% से बढ़कर 13% हो गई लेकिन आप कहते हैं:
“मेरी monthly EMI ₹10,871 ही रहने दीजिए।”
इससे monthly budget पर immediate pressure कम रह सकता है।
लेकिन higher rate के कारण वही EMI outstanding principal को पहले जितनी तेजी से reduce नहीं कर पाएगी।
नतीजा:
Loan खत्म होने में ज्यादा समय लग सकता है।
और क्योंकि Loan ज्यादा समय तक outstanding रहता है:
Total interest भी बढ़ सकता है।
इसका practical फायदा क्या है?
आपका monthly cash flow comparatively stable रहता है।
अगर ₹10,871 EMI comfortable थी और अचानक ₹1,000–₹2,000 ज्यादा EMI manage करना मुश्किल है, तो EMI unchanged रखना short-term cash flow को आसान बना सकता है।
लेकिन सिर्फ monthly EMI देखकर decision लेना अधूरा होगा।
आपको revised tenure और additional interest भी देखना चाहिए।
Option 2: Tenure वही रखें, EMI बढ़ाएं
दूसरा तरीका है:
“Loan की remaining duration ज्यादा नहीं बढ़ानी है—EMI adjust कर दीजिए।”
इस स्थिति में higher interest rate को accommodate करने के लिए EMI बढ़ सकती है।
इसका immediate effect:
हर महीने ज्यादा payment करनी पड़ेगी।
लेकिन remaining tenure को बढ़ने से बचाया जा सकता है या उसका increase सीमित हो सकता है, depending on the actual loan structure.
इसका मतलब यह भी हो सकता है कि Loan unnecessarily ज्यादा महीनों तक outstanding न रहे।
लेकिन इसका दूसरा पहलू है:
क्या बढ़ी हुई EMI आपके monthly budget में genuinely comfortable है?
यही जगह है जहाँ सिर्फ interest saving नहीं बल्कि cash flow भी important हो जाता है।
EMI Same vs Tenure Same — फर्क एक नज़र में
Scenario | EMI | Tenure | Monthly Budget | Total Interest |
|---|---|---|---|---|
Rate नहीं बदली | Original | Original | Original | Original estimate |
EMI Same | लगभग वही | बढ़ सकता है | कम immediate impact | बढ़ सकता है |
Tenure Same | बढ़ सकती है | लगभग वही | ज्यादा monthly impact | EMI-same scenario से कम हो सकता है |
यह table direction समझाने के लिए है। Actual numbers outstanding balance, remaining tenure, rate change timing और lender terms पर depend करेंगे।
अपनी Loan Rate Change का असर खुद Calculate करें
यहीं calculator सबसे useful हो जाता है।
सिर्फ यह जानना कि rate 11% से 13% हो गई, पर्याप्त नहीं है।
आपको यह देखना चाहिए:
Rate change से पहले कितनी EMIs paid हो चुकी हैं?
उस समय outstanding principal कितना है?
EMI same रखने पर revised tenure क्या होगी?
Tenure same रखने पर revised EMI कितनी होगी?
दोनों scenarios में remaining interest कितना हो सकता है?
यह calculator estimate है; lender का actual repayment schedule rounding, reset date, benchmark/spread और loan terms के कारण अलग हो सकता है.
Rate कब बढ़ी, इससे इतना फर्क क्यों पड़ता है?
यह अक्सर overlook होने वाला point है।
मान लीजिए दो लोगों ने exactly same Loan लिया:
₹5 lakh @ 11% for 5 years
दोनों की rate बाद में 13% हो जाती है।
लेकिन:
Person A: Rate 6 EMI के बाद बढ़ी
Person B: Rate 48 EMI के बाद बढ़ी
दोनों पर impact समान नहीं होगा।
Person A के Loan में अभी बड़ा outstanding balance और लंबा remaining tenure हो सकता है।
Person B Loan का काफी हिस्सा already repay कर चुका होगा।
इसलिए सिर्फ:
“Rate 2% बढ़ गई”
देखकर impact नहीं समझा जा सकता।
Outstanding balance + remaining tenure + rate-change timing तीनों matter करते हैं।
सिर्फ 2% Rate बढ़ी है—क्या इतना फर्क पड़ेगा?
11% से 13% देखने में केवल 2 percentage points का difference लगता है।
लेकिन Loan में rate का effect एक महीने तक सीमित नहीं रहता।
अगर बड़ा outstanding amount कई सालों तक बाकी है, तो higher rate का cumulative impact meaningful हो सकता है।
यही वजह है कि:
Interest Rate का छोटा change × बड़ा Outstanding Balance × लंबा Remaining Tenure
मिलकर noticeable difference पैदा कर सकते हैं।
EMI बढ़ाना हमेशा बेहतर है?
जरूरी नहीं।
मान लीजिए higher EMI से total interest कम हो सकता है, लेकिन उसके बाद:
emergency fund के लिए पैसा नहीं बचता,
rent या school fees manage करना मुश्किल होता है,
credit card balance बढ़ने लगता है,
या दूसरे जरूरी expenses postpone करने पड़ते हैं।
ऐसी स्थिति में सिर्फ “interest बच रहा है” देखकर EMI बढ़ाना पूरी financial picture नहीं दिखाता।
दूसरी तरफ, सिर्फ EMI low रखने के लिए tenure बहुत ज्यादा बढ़ने देना भी total repayment बढ़ा सकता है।
इसलिए सवाल सिर्फ यह नहीं है:
“किस option में कम interest है?”
बेहतर सवाल है:
“दोनों scenarios में मेरी EMI, remaining tenure, total interest और monthly cash flow कैसे बदलेंगे?”
EMI Same रखने से Tenure बहुत ज्यादा बढ़ जाए तो?
कुछ situations में rate काफी बढ़ जाए और EMI unchanged रखी जाए, तो tenure काफी extend हो सकता है।
एक और important mathematical situation भी हो सकती है।
अगर EMI इतनी कम हो जाए कि वह नई rate पर उस महीने का interest भी adequately cover न करे, तो normal finite-tenure calculation काम नहीं करेगी।
ऐसी स्थिति में calculator को कोई unrealistic “87 years” जैसी fabricated tenure नहीं दिखानी चाहिए।
इसके बजाय यह बताना चाहिए कि:
Current EMI नई interest rate पर Loan को निर्धारित तरीके से amortize करने के लिए पर्याप्त नहीं है।
ऐसे case में EMI adjustment या lender-specific restructuring terms समझने की जरूरत पड़ सकती है।
Floating Rate Loan में Rate बदलती क्यों है?
Floating-rate loans में interest rate समय के साथ बदल सकती है क्योंकि rate किसी external/internal benchmark और lender spread से जुड़ी हो सकती है, depending on the product.
इसलिए floating-rate loan लेते समय सिर्फ starting interest rate नहीं, बल्कि यह भी समझना useful है:
benchmark क्या है?
spread क्या है?
reset frequency क्या है?
rate बदलने पर EMI adjust होगी या tenure?
borrower को कौन-कौन से options मिलते हैं?
Loan agreement और Key Facts Statement (KFS) में applicable terms देखना useful है।
Rate बढ़ने पर Part-Payment तीसरा option हो सकता है?
कुछ borrowers के पास extra savings, bonus या surplus cash हो सकता है।
ऐसे में एक अलग scenario यह हो सकता है:
Outstanding principal का कुछ हिस्सा part-pay करना।
Principal कम होने पर future interest calculation का base भी कम हो सकता है।
लेकिन इसका मतलब यह नहीं कि rate बढ़ते ही savings Loan में डाल देना चाहिए।
पहले देखें:
emergency fund पर्याप्त है?
part-payment charges हैं?
minimum part-payment conditions हैं?
Loan की remaining tenure कितनी है?
पैसा किसी near-term जरूरत के लिए चाहिए?
lender part-payment के बाद EMI reduce करेगा या tenure?
FinMitraPro पर इसे अलग Loan Part-Payment Calculator scenario से समझा जा सकता है।
Rate वापस कम हो जाए तो क्या होगा?
Floating rate होने की वजह से rates केवल बढ़ ही नहीं सकतीं—कम भी हो सकती हैं।
Rate कम होने पर, lender/product terms के अनुसार:
EMI कम हो सकती है,
tenure कम हो सकता है,
या repayment structure किसी दूसरे तरीके से adjust हो सकता है।
इसलिए floating-rate Loan को “एक बार EMI तय हुई और बस” की तरह देखना सही नहीं है।
समय-समय पर revised repayment schedule देखना useful है।
Interest Rate बदलने पर ये 5 numbers जरूर देखें
Rate-change communication मिलने के बाद केवल नई rate देखकर छोड़ने के बजाय ये numbers compare करें:
Outstanding Principal
New Interest Rate
Current EMI
Remaining Tenure
Estimated Remaining Interest / Total Repayment
फिर EMI Same और Tenure Same दोनों scenarios देखें।
इससे decision सिर्फ monthly EMI पर आधारित नहीं रहेगा।
एक common mistake: EMI कम है, इसलिए Loan सस्ता है
मान लीजिए आपके सामने दो outcomes हैं:
Option A: ₹10,871 EMI और ज्यादा tenure
Option B: Higher EMI और shorter remaining tenure
Option A monthly budget में आसान दिख सकता है।
लेकिन इसका मतलब यह automatically नहीं है कि Loan सस्ता भी है।
Loan cost समझने के लिए हमेशा:
EMI + Tenure + Total Interest + Charges
साथ में देखें।
Low EMI ≠ Low Loan Cost
Fixed Rate Loan में भी यही होगा?
जरूरी नहीं।
Fixed और floating rate products की contractual terms अलग हो सकती हैं।
अगर Loan genuinely fixed-rate terms पर है, तो benchmark movement का असर floating-rate Loan जैसा नहीं होगा, subject to the actual contract.
इसलिए पहले यह confirm करें:
आपका Loan Fixed, Floating, या किसी hybrid/reset structure पर है?
यह distinction समझे बिना rate-change analysis incomplete रहेगा।
EMI बढ़ाने से पहले अपनी affordability भी देखें
Calculator बता सकता है:
नई EMI ₹X हो सकती है।
लेकिन calculator यह नहीं जानता कि आपके घर में:
rent कितना है,
बच्चों की fees कितनी है,
insurance premium कब due है,
medical expenses क्या हैं,
dependants कितने हैं,
emergency fund कितना है।
इसलिए mathematically possible EMI और personally comfortable EMI एक ही चीज नहीं हैं।
यही principle FOIR में भी लागू होता है—lender-side debt capacity और household affordability अलग concepts हैं।
💡 FinMitraPro Note
Interest Rate बढ़ने पर सिर्फ “मेरी EMI कितनी बढ़ेगी?” मत देखें।
साथ में यह भी देखें कि EMI same रखने पर Loan कितने महीने बढ़ेगा और दोनों scenarios में total interest कितना बदल सकता है।
सही comparison हमेशा EMI + Tenure + Interest + Cash Flow को साथ देखकर होता है।
📖 Summary
Interest rate बढ़ने पर EMI, tenure या दोनों पर असर पड़ सकता है।
नई rate का impact remaining outstanding balance पर समझना चाहिए, सिर्फ original Loan Amount पर नहीं।
EMI same रखने पर tenure और total interest बढ़ सकते हैं।
Remaining tenure same रखने पर EMI बढ़ सकती है।
Rate change Loan के शुरुआती वर्षों में हो या आखिरी वर्षों में—impact अलग हो सकता है।
Calculator result को personal affordability और lender terms के साथ समझें।